0120-791-138
受付時間:9:00~18:00( 土日祝日も対応)

台風や大雪のあとに外壁の傷みへ気づき、火災保険が使えるのか判断できずに迷っていませんか。外壁塗装で火災保険が適用されるのは、風災・雹災・雪災といった自然災害による突発的な損害に限られ、紫外線や年数による経年劣化は対象外とされています。ここでは、保険が使える条件と適用の可否、申請から工事までの流れ、そして「無料」を強調する勧誘への向き合い方までを、春日部市で外壁塗装を手がける立場から整理します。
火災保険で外壁塗装をまかなえるかどうかは、損害の原因が自然災害に当たるかで決まります。多くの火災保険は、火事だけでなく風水害などによる建物被害も補償の範囲に含んでいます。
主に補償対象となる自然災害は、次のとおりです。
損害の原因が自然災害に当たるかどうかが、火災保険を使えるかどうかの分かれ目です。
これらはいずれも、契約している火災保険の補償範囲に含まれているかが前提になります。まずはご自身の保険証券で、風災や雪災が対象に入っているかを確認しておくと、その後の判断が早くなります。
経年劣化や、それに伴う細かなひび割れは、火災保険の補償対象外です。外壁の色あせやチョーキング、微細なクラックの多くは、紫外線や雨風に長年さらされて少しずつ進む自然な傷みだからです。
火災保険が補償するのは、いつ起きたかを特定できる突発的な事故による損害に限られます。
時間の経過とともに進んだ劣化は、事故ではなく建物の寿命の一部と判断されるため、対象から外れる形になります。同じひび割れでも、原因が経年劣化か自然災害かで扱いは大きく変わります。申請前に、被害がいつ・何をきっかけに生じたのかを整理しておくことが欠かせません。
補償対象の損害であっても、請求期限と免責金額の条件を満たさなければ、保険金は支払われません。申請前に確認しておきたいポイントを、次の表に整理します。
| 確認項目 | 内容 | 注意点 |
| 請求期限 | 損害発生から原則3年以内 | 期限を過ぎると請求できない場合がある |
| 免責金額 | 自己負担として設定される金額 | 免責額を超える損害であることが条件 |
| 支払額の考え方 | 損害額から免責金額を差し引く | 免責10万円・修理30万円なら20万円が目安 |
損害発生から原則3年以内という請求期限は、見落とされがちなポイントです。
免責金額を下回る小さな損害は、そもそも保険金の対象になりません。被害に気づいたら、まず契約内容と発生時期を確認し、早めに動くことが期限切れを防ぐことにつながります。
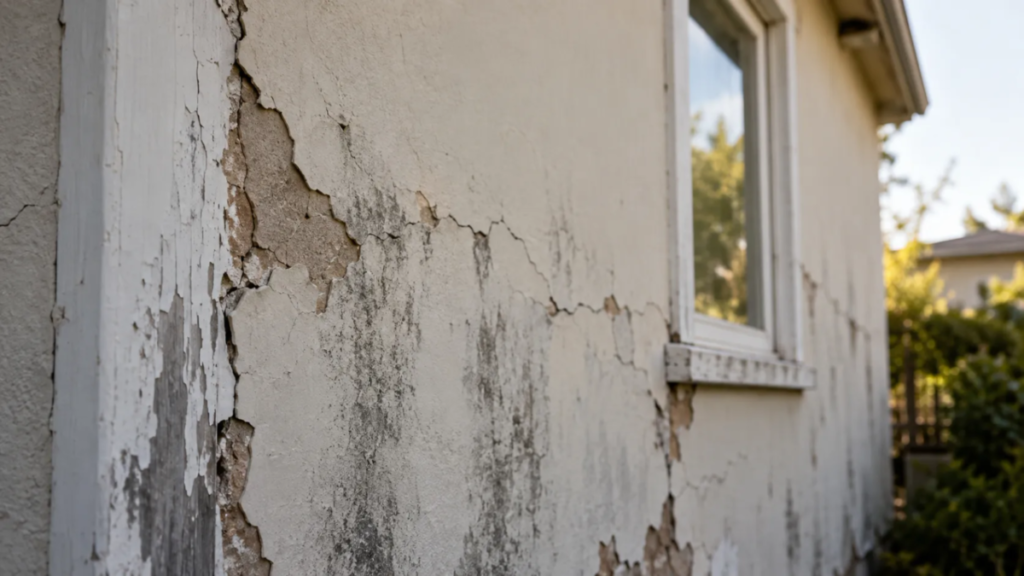
自然災害が原因で外壁が傷ついた場合は、火災保険の対象になりやすいと考えられます。判断の目安として、典型的な例を挙げます。
原因となった自然災害と損害箇所が結び付くことが、適用の前提になります。
いずれも、被害の状況を写真などで具体的に示せることが重要です。どの災害でいつ生じた損害かを説明できれば、審査もスムーズに進みやすくなります。
経年劣化や施工不良、意図的につけた傷などは、火災保険の対象外です。これらは自然災害による突発的な事故とは言えず、保険が想定する偶然の事故に当たらないためです。
また、洪水などの水害は火災保険の中でも別の補償項目で扱われることがあり、外壁塗装の損害としては対象外になる場合があります。腐食やさび、塗膜の色褪せなども、時間の経過による変化として補償の範囲から外れがちです。
対象になるかどうかは、損害の「原因」で判断されます。傷みそのものではなく、その原因が突発的な事故かどうかを整理して考えることが、無用な誤解を避ける手がかりになります。
判断に迷う場合は、被害が生じた前後の状況を時系列で書き出しておくと整理しやすくなります。台風や落雪など明確なきっかけがあるほど、審査の際に原因を説明しやすくなります。
適用されるか判断に迷うときは、次の順に確認すると整理しやすくなります。
補償内容・損害原因・被害の程度という3点を順にたどることが、判断の出発点です。
この3点がそろって初めて、保険金の対象になる可能性が見えてきます。自分だけで判断がつかない場合は、外壁の診断に慣れた業者へ相談し、被害状況を一緒に確認してもらう方法もあります。
申請の第一歩は、被害箇所を正確に確認し、記録に残すことです。次の手順で進めると、後の書類提出がスムーズになります。
被害の状況を、日付が分かる写真で残しておくことが申請の土台になります。
撮影は、全体像と損傷部分の接写の両方を残すのがおすすめです。被害の範囲と程度が伝わる記録があるほど、鑑定の際の説明がしやすくなります。
実際に、記録の残し方についてSNS上でも次のような声が見られます。
| SNSの声 写真や動画だけでなく「いつ気付いたか」「どんな雨だったか」などもメモしておくと、後から状況を整理しやすくなります 出典: X(@up_remake) |
被害を記録したら、契約している保険会社へ連絡します。事故の日時や状況を伝えたうえで、申請に必要な書類を準備する流れになります。
一般的に求められるのは、保険金請求書、修理費用の見積書、被害箇所の写真です。見積書は外壁塗装業者に作成を依頼し、損害と補修内容が対応するようにまとめてもらいます。
書類の不備は審査の遅れにつながりかねません。提出前に、写真と見積書の内容がかみ合っているかを見直しておくと安心です。
書類の提出後は、保険会社の判断で鑑定人による現地調査が行われることがあります。鑑定人が損害の原因や程度を確認し、その結果をもとに支払われる保険金額が決まる仕組みです。
調査から金額決定までにかかる期間は、被害の規模や時期によって幅があります。災害が多発した直後などは、審査に時間がかかることもあります。
支払われる保険金額は、鑑定の結果によって決まります。
このため、申請した金額がそのまま満額支払われるとは限りません。結果を待つ間は、無理に工事日程を確定させず、決定通知を受けてから動くほうが安全です。
鑑定の結果に疑問がある場合は、その根拠を保険会社に確認することもできます。損害の原因や範囲について、写真や見積書と照らし合わせながら説明を求めておくと、納得したうえで次の段階へ進みやすくなります。
保険金額が決まったら、その範囲を踏まえて工事へ進みます。おおまかな順序は次のとおりです。
補償された範囲を確認したうえで契約と着工に進むことが、資金計画のずれを防ぎます。
保険金が下りる前に契約を急ぐと、想定より自己負担が増えるおそれがあります。決定した金額と工事内容を照らし合わせ、納得したうえで着工の判断をしてください。
「火災保険を使えば無料で外壁塗装ができる」と断言する勧誘には、慎重に向き合う必要があります。次のような特徴が見られる場合は、いったん立ち止まって確認することをおすすめします。
保険金が下りるかどうかは鑑定次第であり、無料を約束できる業者はいません。
こうした勧誘に応じて契約したあと、保険金が想定より少なく、自己負担が膨らむケースもあります。契約を急がず、補償の範囲を自分でも確認する姿勢が、トラブルを避けることにつながります。
SNS上では、外壁塗装業界に対する次のような声も見られます。
| ネット上の声 この業界は、あまりにもクレームや詐欺まがいのことが多すぎて私たちも困っている 出典: Yahoo!知恵袋 |
火災保険でまかなえるのは、あくまで自然災害による損害の部分です。工事費の全額が補償されるとは限らず、自己負担が生じる場合があります。想定される内訳を、次の表で整理します。
| 項目 | 内容 | 注意点 |
| 保険金の額 | 鑑定に基づいて決まる | 見積額の全額とは限らない |
| 自己負担 | 免責金額や対象外の工事分 | 差額の支払いが生じる場合がある |
| 対象範囲 | 自然災害による損害部分 | 経年劣化の補修は自己負担になりやすい |
補償されるのは災害による損害部分に限られ、経年劣化の補修は自己負担になりがちです。
外壁全体を塗り替える場合、災害と関係ない部分は保険の対象外です。保険で下りる範囲と、自分で負担する範囲を分けて把握しておくと、費用の見通しが立てやすくなります。
火災保険を使う工事では、被害の説明や見積書の作成を任せられる業者選びが結果を左右します。次の項目を確認しておくと、判断の材料になります。
保険の可否を断定せず、被害状況を丁寧に説明してくれる業者ほど信頼しやすいといえます。
複数社を比較し、見積もりや補償範囲の説明が丁寧な業者を選ぶと安心です。相見積もりを取り、被害の説明や補償範囲の根拠まで確認したうえで判断する姿勢が、後悔のない工事につながります。
自然災害で外壁が傷んだものの、保険が使えるか分からず動けずにいる方は少なくありません。株式会社とそう家は、埼玉県春日部市を拠点に外壁塗装・屋根塗装を手がける専門店として、そうした場面での診断から施工までに対応しています。
火災保険に関わる工事で対応できる範囲は、次のとおりです。
被害の診断から見積もり、施工までを一貫して相談できる点が、動き出しの負担を軽くします。
保険が使えるか判断がつかない段階からでも、被害状況を一緒に確認できます。まず現状を診てもらうことで、次の一手を落ち着いて検討しやすくなります。
工事の前提になるのが、建物の状態を正確に把握する診断です。外壁診断士や雨漏り鑑定士の資格を持つスタッフが、外壁や屋根の損傷状況を確認します。
診断では、どの部分がどの程度傷んでいるかを写真とともに整理し、原因が自然災害か経年劣化かも含めて確認していきます。そのうえで、住まいの状況に合わせて塗料や工法を提案する流れです。
損傷の原因と範囲を診断で切り分けることが、保険申請と工事計画の土台になります。
シリコン、フッ素、無機など複数の塗料から選べるため、建物の状態や希望に応じた検討がしやすくなります。診断結果を共有してもらえれば、保険の対象範囲もイメージしやすくなります。
塗装工事は、施工後の体制まで含めて検討することが望まれます。とそう家の外壁塗装では、塗料の耐用年数に応じて最長10年の保証を用意しています。
施工後は定期的な点検を行う体制を整えており、気になる箇所が出たときに相談しやすい形にしています。塗り替えは一度きりで終わりではなく、住まいを長く保つための継続した関わりが前提になります。
業界20年の施工経験を重ねてきた現場対応をもとに、施工後も含めて任せられる点が特徴です。保証やアフターの内容まで確認しておくと、工事後の安心感につながります。
経年劣化だけが原因の外壁は、火災保険の対象外になります。火災保険が補償するのは、風災や雹災など突発的な自然災害による損害に限られるためです。
紫外線や年数による色あせ、自然に進んだひび割れは、事故ではなく建物の傷みとして扱われます。一方で、同じ外壁でも台風や落雪など明確な原因があれば、対象になる可能性があります。まずは損害の原因を整理し、自然災害と結び付くかどうかを確認することをおすすめします。
申請から工事開始までの期間には幅があり、一律には言えません。被害の記録、保険会社への連絡、必要書類の提出、鑑定人による現地調査、保険金額の決定という段階を踏むためです。
とくに現地調査や審査は、被害の規模や災害の発生状況によって時間が変わります。災害が多発した直後は、通常より長くかかることもあります。工事は保険金額の決定後に進めるのが基本のため、決定を待ってから日程を確定させると安心です。
急ぎたい気持ちがあっても、保険金の決定前に契約を進めると自己負担が想定外に増えることがあります。各段階でどれくらい時間がかかりそうかを、事前に業者や保険会社へ確認しておくと、全体の見通しを立てやすくなります。
「保険を使えば無料」と断定する説明は、慎重に受け止めるべきです。支払われる保険金額は鑑定の結果で決まり、工事費の全額が補償されるとは限らないためです。
無料を強調する勧誘のなかには、高額な手数料や解約時の違約金を含む契約もみられます。契約を急がず、補償される範囲と自己負担の有無を自分でも確認することが大切です。見積内容を明確に示し、保険の可否を断定しない業者を選ぶ姿勢が、トラブルの回避につながります。
外壁塗装で火災保険が使えるのは、風災・雹災・雪災・落雷など、自然災害による突発的な損害に限られます。経年劣化や施工不良は対象外であり、損害発生から原則3年以内という請求期限や、免責金額の条件も確認しておく必要があります。
申請は、被害の記録から保険会社への連絡、鑑定人の調査、保険金額の決定という流れで進みます。工事は金額が決まってから契約するのが基本で、「無料になる」と断定する勧誘には慎重に向き合うことが、自己負担の膨らみを防ぐことにつながります。
被害の原因が判断しにくいときは、外壁の診断に慣れた業者へ相談し、状況を一緒に確認する方法があります。埼玉県春日部市周辺で外壁の傷みが気になったら、条件を一つずつ確かめながら、無理のない形で申請と工事を検討してみてください。
株式会社とそう家は、埼玉県春日部市を拠点に、外壁診断士や雨漏り鑑定士の資格を持つスタッフが建物を診断し、最長10年の保証まで備えた外壁塗装の専門店です。業界20年の経験をもとに、火災保険が使えるか迷う段階でも被害状況の確認からご相談いただけます。
外壁の傷みが自然災害によるものか判断に迷ったら、まずは建物診断から検討してみてください。
調査・お見積り

お住まいの塗装工事、リフォーム工事は、決して安くないお買い物です。
どんな些細なことでも結構ですので、気になること分からないことがあればご遠慮なくお問い合わせください。無理に契約を迫ったり、しつこい営業は絶対にしませんので、どうぞご安心ください。
「どこに相談したらいいかわからない…」
そんな方にこそ、とそう家の無料診断をご活用ください。
プロの目でお住まいの状態をチェックし、最適なご提案をいたします。
当社では、しつこい営業は一切いたしません。
まずはお気軽に「今の状態を見てほしい」
だけでも大歓迎です!
\ お好きな方法でご連絡ください!/
私たちとそう家は、春日部市・越谷市の皆様と共に歩み、地域に愛され続ける塗装専門店を
目指してまいります。
お住まいのことで何かお困りのことがございましたら、いつでもお気軽にご相談ください。
対応エリア
春日部市全域 / 越谷市全域
地域限定だからこそ、
限定エリアでの営業により、
以下のようなメリットを
お客様にご提供できております!

お客様のもとへ短時間で駆け付けることができるため、急なトラブルや緊急時にも迅速に対応いたします。

春日部市・越谷市の気候条件や建物の特徴を熟知しており、地域に最適な塗料選びや施工方法をご提案できます。

定期点検やメンテナンスも、お客様のご都合に合わせて柔軟にスケジュール調整が可能です。

これまで多くのお客様にご利用いただき、地域での豊富な施工実績がございます。近隣での施工事例もご紹介できます。

地域の皆様に愛され、信頼される塗装専門店として、春日部市・越谷市を中心に外壁・屋根塗装工事を手がけております。お客様の大切なお住まいを美しく、長持ちするよう、確かな技術と真心込めたサービスでお応えいたします。

社名
株式会社とそう家(とそう家)
所在地
〒344-0123
埼玉県春日部市永沼440-1
電話
0120-791-138
営業時間
9:00~18:00 土日祝日も対応
法人番号
2030001164120
事業内容
外壁塗装・屋根塗装・防水工事・外装リフォーム

信頼できる優良メーカーとのパートナーシップにより、高品質な塗料と確かな施工をお約束いたします。


屋根や外壁のお悩みは、
地域密着の当社にお任せください!
無料診断&お見積もりで、
最適なプランをご提案いたします。